水贝禁售铜条背后 投资铜条的“逻辑误区”与铜材的本质
深圳水贝市场一则“禁售铜条”的消息在投资圈引发关注。作为全国最大的黄金珠宝集散地,水贝的一举一动常被视作风向标。此次禁售令虽针对的是市场内的铜条交易,却意外揭开了一个更深层的命题:当黄金、白银的投资热潮逐渐外溢,铜条能否成为普通投资者的“平替”?答案或许并不乐观。业内专家直言,投资铜条存在“逻辑上的误区”,而这一误区的根源,需从铜材的本质说起。
一、铜条并非“投资品”,工业属性才是核心
在水贝市场,铜条长期以“工艺品”或“原材料”形式零星存在,但从未被纳入规范的投资品序列。此次禁售,表面是市场管理方的合规整顿,实则是对铜条投资逻辑的一次厘清。
铜与黄金、白银最大的区别在于:黄金是金融属性主导的贵金属,而铜是工业属性主导的基本金属。全球铜消费中,约60%用于电力、建筑、家电等工业领域,其价格波动与宏观经济周期、制造业景气度高度绑定。换言之,铜价涨跌反映的是实体经济的冷暖,而非避险情绪或货币贬值的对冲需求。
“把铜条当作黄金来囤,本身就是认知错位。”一位长期从事有色金属研究的分析师指出,“黄金可以久藏不坏、交割标准统一,但铜条在储存中易氧化,且不同厂家的99.9%铜条在回收时往往被压价,远不如标准阴极铜(电解铜)流通便利。”
二、投资铜条的“逻辑误区”在哪里?
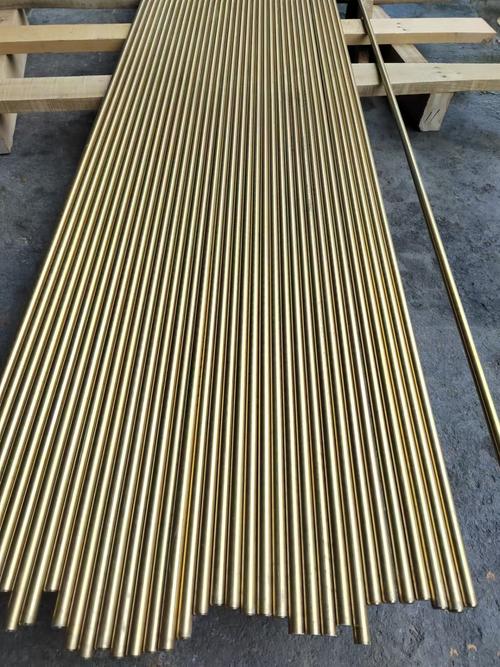
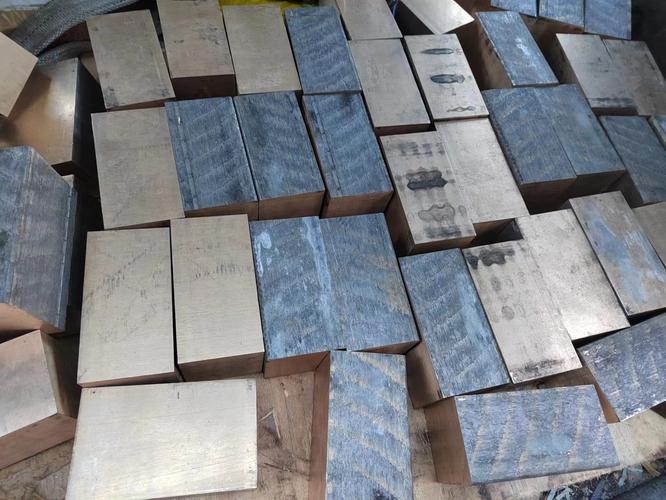
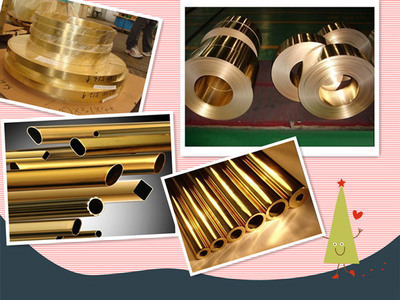
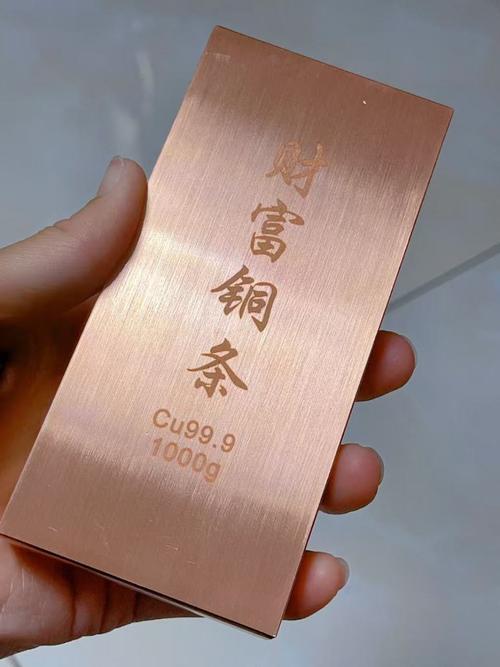
误区一:将“工业原料”等同于“投资标的”。铜条(或铜棒、铜锭)本质上是半成品原料,投资者购入后若想变现,正规渠道往往只认上海期货交易所的注册品牌电解铜,或伦敦金属交易所(LME)标准阴极铜。普通铜条缺乏统一的交割标准,回购渠道狭窄,极易陷入“买易卖难”的困局。
误区二:忽略铜的金融衍生品门槛。若真要投资铜价,合规且高效的路径是铜期货、铜期权或铜ETF。以上期所铜期货为例,一手合约对应5吨电解铜,杠杆交易、双向操作、每日无负债结算,且受证监会严格监管。而实物铜条涉及仓储、运输、保险、检测等隐性成本,一进一出之间的价差可能吞噬预期收益。
误区三:误判铜的“抗通胀”能力。黄金的抗通胀属性源于其千年货币基因,而铜价长期走势与全球GDP增速、铜矿资本开支周期强相关。过去十年,铜价虽有过山车行情,但若以持有实物铜条的方式“死扛”,扣除通胀和仓储成本后,实际回报未必跑赢定期存款。
误区四:混淆“投资铜”与“囤铜”。部分投资者受“资源稀缺”叙事影响,认为铜矿品位下降、新能源需求爆发会令铜条只涨不跌。铜的回收利用率极高,且价格高企会刺激替代材料(如铝导线)研发。囤积实物铜条,既无法享受期货市场的价格发现红利,还可能因技术迭代而面临资产贬值。
三、铜材的正确投资“打开方式”
水贝禁售铜条,并非否定铜的投资价值,而是提示投资者:铜材的金融化路径有且仅有标准化、场内化。对于普通投资者,若看好铜的长期逻辑,可关注以下合规渠道:
- 铜期货/期权:通过期货公司开户,参与上期所铜合约交易,利用杠杆和双向机制捕捉价格波动。需注意仓位管理与交割规则。
- 有色金属ETF:部分公募基金推出有色金属指数ETF,其中铜权重占比较高,适合中长线配置。
- 铜产业链股票:通过投资铜矿、冶炼或加工龙头企业,间接分享铜价上涨红利,但需研究企业基本面与套期保值策略。
- 标准仓单或现货升贴水交易:在大宗商品交易平台参与合规的电解铜仓单买卖,门槛较高,适合现货企业或专业投资者。
至于铜条、铜章、铜摆件等实物,更适合作为工艺品或纪念品收藏,其投资溢价主要源于加工费和稀缺题材,与铜价本身关联甚弱。
四、尊重铜材的工业本质
水贝对铜条说“不”,是一次清醒的市场过滤。铜是工业的脊梁,不是热钱的避风港。强行将工业金属塞入贵金属的投资框架,只会扭曲定价、放大风险。对于投资者而言,与其盘算“囤几根铜条等升值”,不如静下心研究铜的供需平衡表,借助期货、ETF等工具,在风险可控的前提下分享铜价波动的收益。毕竟,投资的核心不是买入资产,而是理解资产的逻辑。铜,从来不是黄金的“平价替代”,而是经济脉搏的传感器。看清这一点,才不会坠入“投资铜条”的逻辑迷雾。
如若转载,请注明出处:http://www.jxxwtc.com/product/48.html
更新时间:2026-11-01 17:01:39